Politique / Fiscalité
Budget 2027 : les députés suppriment le nouveau plafond de l’abattement des retraités
L’Assemblée a supprimé jeudi l’article 3, qui voulait limiter à 3 000 euros l’abattement de 10 % sur les pensions de retraite. Le scrutin officiel compte 116 voix pour la suppression, 30 contre et deux abstentions. Ce vote de première lecture ne fixe pas encore la fiscalité définitive de 2027.
Par la Rédaction de Matière Publique · Publié le
L’essentiel
- 116 voix pour Adoption des amendements de suppression.
- 30 contre, 2 abstentions 148 votants, 146 suffrages exprimés.
- 3 000 euros Sous-plafond proposé pour les pensions, supprimé à ce stade.
- Première lecture Pas loi de finances définitive ni impôt personnel calculé.
Un vote contre l’article, pas contre tout le budget
Les députés ont adopté jeudi les amendements identiques supprimant l’article 3 du projet de loi de finances pour 2027. Le scrutin public 8738 donne 116 voix pour, 30 contre et deux abstentions. Il porte sur l’amendement de Laurent Wauquiez et les textes identiques, pas sur l’ensemble du budget. Le gouvernement subit un revers sur une recette prévue, mais l’examen parlementaire continue.
Le détail officiel dénombre 148 votants et 146 suffrages exprimés. Les abstentions ne s’ajoutent donc pas aux votes contre. Le résultat ne représente pas davantage l’avis de tous les membres de chaque groupe : seuls les votes enregistrés permettent de décrire cette décision. Le texte reste en première lecture. Il serait prématuré d’en tirer une garantie définitive sur l’impôt que paiera un foyer en 2027.
Ce que le gouvernement voulait changer
L’article initial conservait le taux de 10 % de l’abattement, mais lui ajoutait un sous-plafond de 3 000 euros pour les pensions de retraite. Son exposé des motifs mentionne un plafond existant de 4 439 euros. Il ne proposait donc pas de supprimer tout l’abattement, ni de relever directement le taux d’imposition de toutes les pensions. La différence entre taux et plafond est le cœur de la mesure.
Un abattement réduit une base servant au calcul de l’impôt. Ce n’est pas un versement du même montant au contribuable. Une diminution de son plafond ne signifie donc pas une hausse d’impôt égale à la différence entre les deux limites. Le résultat dépend de la situation du foyer et du barème finalement applicable. Notre article ne transforme pas les 3 000 euros proposés en montant de pension, ni en impôt identique pour tous.
Une majorité de circonstance, avec des choix différents à droite
La répartition officielle montre 50 votes favorables à la suppression au RN, 25 à LFI, 15 chez les socialistes, six chez les écologistes et sept à l’Union des droites pour la République. À Droite républicaine, cinq députés ont voté pour et Philippe Juvin contre. Cette convergence sur un amendement ne démontre ni coalition de gouvernement ni accord sur l’ensemble des finances publiques.
Les votes contre comprennent notamment 12 députés Ensemble pour la République, neuf Démocrates et huit Horizons. Les absents et les non-votants doivent rester distincts des abstentionnistes. Réduire la séance à deux camps parfaitement homogènes effacerait une partie du scrutin. Le lecteur peut consulter la liste nominative, qui permet de contrôler la position de son député sur cette décision précise.
Le désaccord porte sur la répartition de l’effort
Le gouvernement présente son projet comme un recentrage de l’avantage vers les foyers modestes. Selon l’AFP, David Amiel défend une mesure qui laisserait la moitié des retraités à l’écart, tandis que Jean-Paul Mattei invoque un effort entre générations. Le rendement attendu est de 1,4 milliard d’euros d’après l’agence. Il s’agit d’une estimation de recettes de la mesure, pas d’argent déjà encaissé.
L’exposé de l’amendement de suppression défend au contraire le revenu des retraités et demande un redressement par les économies de dépenses. Ses auteurs avancent un nombre de foyers concernés et un exemple de couple. Ces calculs figurent dans leur argumentaire ; la rédaction ne les transforme pas en simulation certifiée applicable à tous. Le compte rendu complet de la séance n’était pas disponible lors de notre contrôle.
Analyse : préserver un revenu ne règle pas, seul, l’équation budgétaire
Le meilleur argument des opposants est la prévisibilité du revenu de personnes qui ne peuvent pas toujours augmenter leur activité pour absorber un nouvel impôt. Le meilleur argument adverse est la nécessité de répartir un effort financier sans l’imposer seulement aux actifs. Aucun de ces raisonnements ne prouve que tous les retraités disposent des mêmes ressources. Le débat gagne à décrire les situations plutôt qu’à opposer deux générations présentées comme uniformes.
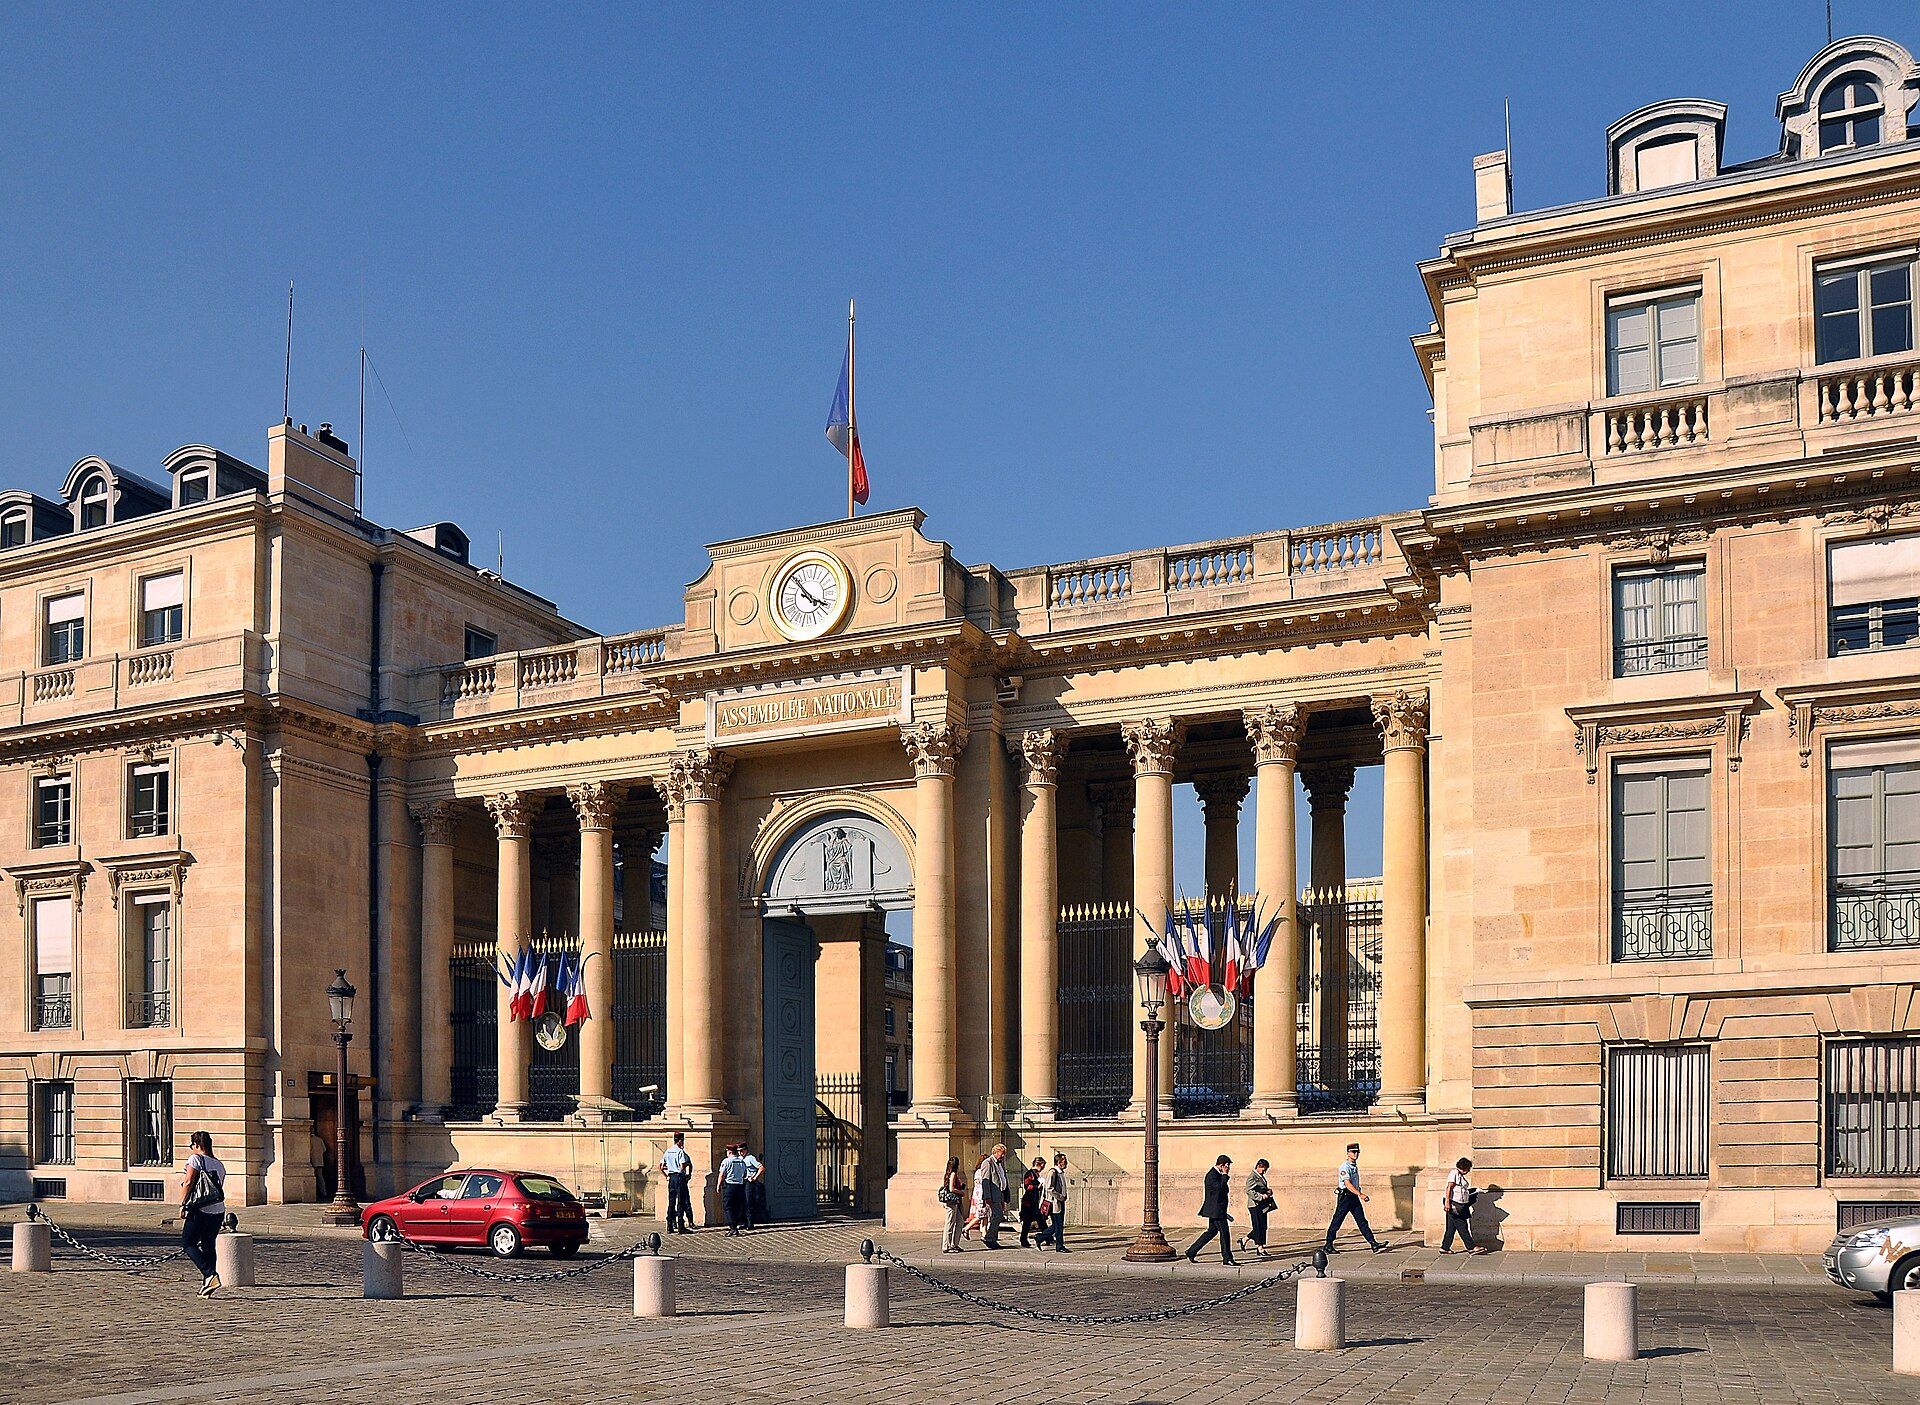
La suppression retire une recette du texte à ce stade, sans établir par elle-même une économie de remplacement. Son effet sur l’équilibre final dépendra des autres votes et de la suite de la procédure. Notre suivi portera sur la rédaction effectivement retenue, les montants comparables et leur application. La photo du Palais Bourbon date de septembre 2011 : elle situe l’institution et ne montre pas le vote de jeudi.
Pour un retraité qui cherche à comprendre ce qui change aujourd’hui, la réponse doit donc rester bornée : les députés ont écarté cette disposition dans le texte en discussion. Ce n’est ni une nouvelle réduction déjà accordée sur un avis d’impôt ni une consigne de modifier sa déclaration. Les règles applicables devront être vérifiées sur le texte arrivé au terme de son parcours.
Sources principales
- Assemblée nationale, scrutin 8738Résultat et votes nominatifs du 15 octobre.
- Assemblée nationale, amendement I-1Suppression adoptée ; argumentaire attribué aux auteurs.
- Projet de loi de finances 3210, article 3Texte initial et justification gouvernementale, pas loi promulguée.
- AFP, 15 octobre à 12 h 42Déclarations orales et recette attendue, compte rendu autonome non obtenu.
- Wikimedia Commons, MoonikArchive du 29 septembre 2011, licence CC BY-SA 3.0.
- Licence CC BY-SA 3.0Attribution et adaptation sous la même licence.
