Économie / Fiscalité
Cryptoactifs : les députés votent la taxation des conversions vers certains stablecoins
Adopté d’une voix vendredi après-midi, un amendement supprimerait le sursis d’imposition lors des conversions vers des jetons de monnaie électronique. Il réécrit aussi le calcul des gains. Ce vote de première lecture ne modifie pas encore la fiscalité applicable.
Par la Rédaction de Matière Publique · Publié le
L’essentiel
- 38 pour, 37 contre 25 abstentions au scrutin public 8836.
- Jetons de monnaie électronique Le dispositif vise cette catégorie juridique, pas tous les cryptoactifs.
- 1er janvier 2027 proposé Date figurant dans l’amendement, sous réserve du texte final.
- Première lecture Aucune nouvelle obligation immédiate issue de ce seul vote.
Un amendement adopté avec une voix d’avance
L’Assemblée nationale a adopté vendredi 16 octobre, pendant la deuxième séance de la journée, une modification de la fiscalité des cryptoactifs. L’amendement I-3898 de Nicolas Sansu, député du groupe Gauche démocrate et républicaine, a recueilli 38 voix pour et 37 contre, avec 25 abstentions. Les cent votants n’ont donc pas tous exprimé un suffrage pour ou contre : la majorité requise était de 38. C’est un vote serré sur un amendement, pas l’adoption de l’ensemble du budget.
Inséré après l’article 4 du projet de loi de finances pour 2027, le dispositif propose de traiter différemment certaines conversions de cryptoactifs. Son entrée en application est prévue, dans le texte voté, pour les cessions et échanges réalisés à compter du 1er janvier 2027. Cette date reste une proposition législative : la suite de l’examen peut modifier ou supprimer l’article. Le vote de cet après-midi ne crée pas, à lui seul, une nouvelle somme à déclarer aujourd’hui.
Ce qui changerait pour les conversions
Le point central est la suppression du sursis d’imposition pour les échanges au terme desquels le cédant reçoit des jetons de monnaie électronique, ou des droits s’y rapportant. L’amendement renvoie précisément à la définition du règlement européen MiCA. Il ne vise donc pas indistinctement chaque actif dont le nom commercial contient le mot stablecoin. Selon les catégories expliquées par l’AMF, les jetons de monnaie électronique cherchent à stabiliser leur valeur par référence à une monnaie officielle.
Aujourd’hui, la documentation de la DGFiP distingue les cessions imposables des échanges sans soulte entre actifs numériques, qui bénéficient d’un sursis. Une soulte est une somme ajoutée à l’échange. Le changement proposé consiste à sortir les conversions vers les jetons visés de ce mécanisme de neutralité temporaire. Cela ne revient pas à taxer automatiquement la totalité du montant transféré : le texte porte sur la détermination d’une plus-value ou d’une moins-value, et non sur une taxe générale de chaque mouvement.
Le calcul des gains serait également réécrit
L’amendement ne se limite pas à ajouter une exception. Il réécrit aussi le III de l’article 150 VH bis du code général des impôts. Le gain brut serait déterminé par différence entre le prix de cession et le prix d’acquisition des cryptoactifs cédés. Les frais d’acquisition et de cession justifiés sont traités dans ce calcul. Pour des actifs de même nature achetés à des prix différents, le texte retient une valeur moyenne pondérée d’acquisition.
La DGFiP présente actuellement une formule faisant intervenir le prix total d’acquisition et la valeur globale du portefeuille. Le passage à la rédaction votée serait donc un changement de méthode, pas seulement une extension à un nouveau type de conversion. Des règles spécifiques sont prévues pour conserver un prix d’acquisition lors d’un échange neutre et pour déterminer celui des actifs reçus lors d’un échange imposable. Ces précisions comptent pour éviter de confondre un encaissement, un gain et le prix de revient.
Une transition pour les actifs déjà détenus
Pour les actifs acquis avant le 1er janvier 2027, deux voies figurent dans l’amendement. Le contribuable pourrait retenir leur prix ou leur valeur d’acquisition effectifs, justifiés par tout moyen. Il pourrait aussi répartir le prix total d’acquisition de son portefeuille, déterminé au 31 décembre 2026 selon les règles antérieures, entre les actifs détenus à cette date, proportionnellement à leur valeur. Ce n’est pas une remise à zéro générale des gains accumulés.
Le choix serait irrévocable pour l’ensemble du portefeuille lors du dépôt de la première déclaration mentionnant une cession imposable postérieure au 1er janvier 2027. Il serait donc trompeur de présenter ces options comme une liberté de changer de méthode à chaque opération. Il reste prématuré de donner une consigne déclarative ou d’arbitrage personnel sur cette base. Le texte final, s’il conserve la mesure, et ses modalités d’application devront être examinés avant toute traduction pratique définitive.
Analyse : neutralité fiscale et complexité du suivi
Les auteurs défendent une logique de neutralité : une conversion vers un jeton adossé à une monnaie ne devrait pas, selon eux, permettre de différer l’impôt lorsqu’une conversion vers cette monnaie le déclencherait. C’est leur justification politique et fiscale, pas la preuve que chaque détenteur cherche à contourner l’impôt. Leur exposé ne suffit pas non plus à établir un rendement budgétaire précis. Nous ne reprenons pas de recette chiffrée que le dossier ne démontre pas.
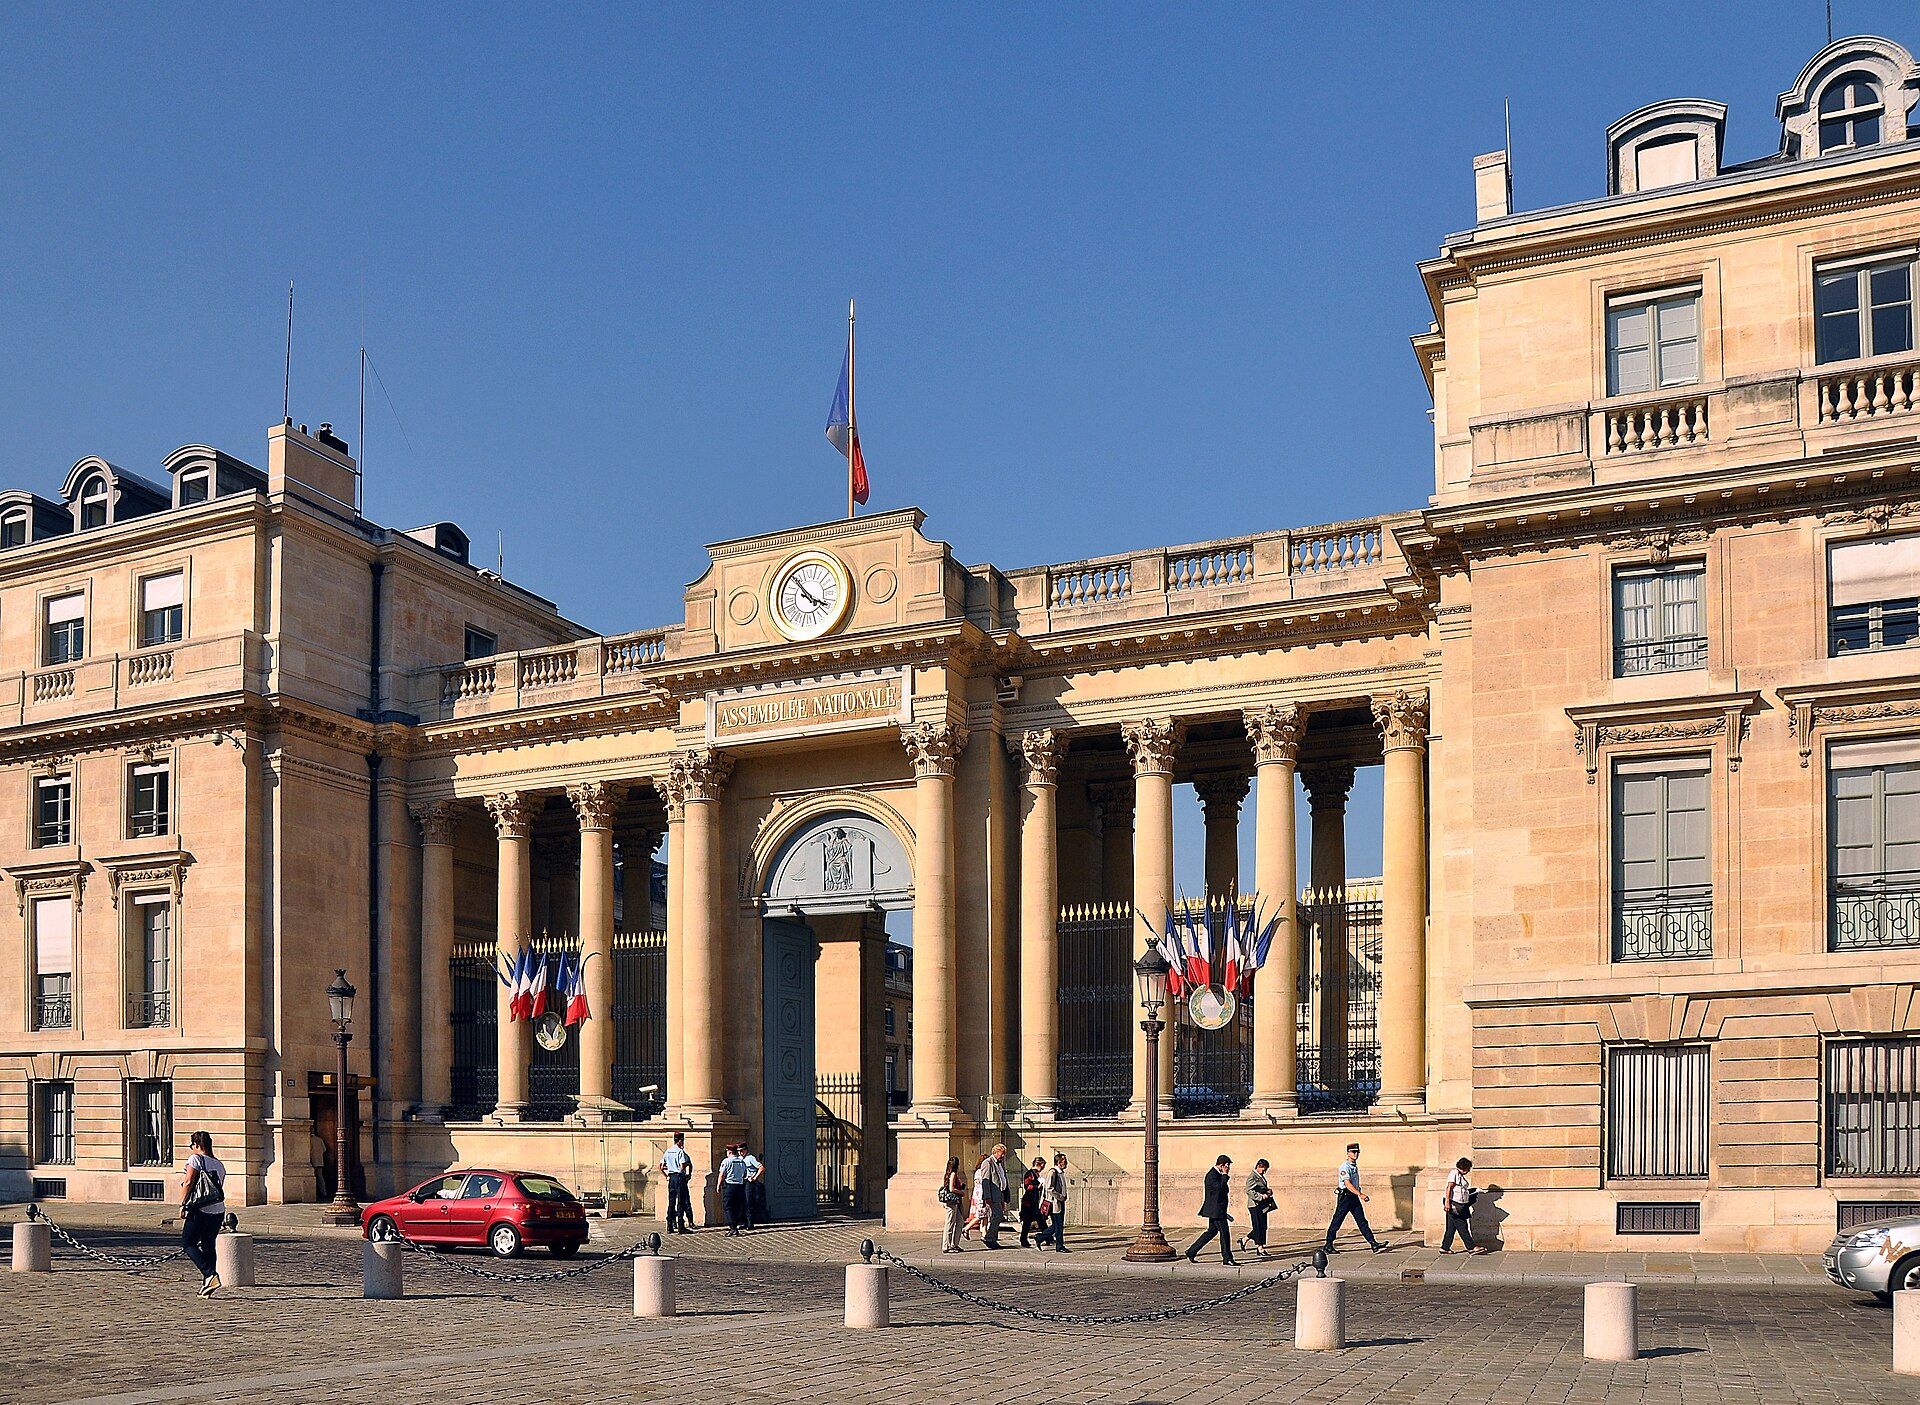
L’objection la plus solide concerne la lisibilité et la charge de suivi : identifier la catégorie exacte des jetons, conserver les prix d’acquisition et appliquer une transition irrévocable peut demander davantage de travail. C’est une conséquence possible de la rédaction, pas un coût mesuré ni une position orale attribuée au gouvernement. La suite utile sera de suivre le sort de l’article et ses modalités, sans transformer ce vote en conseil d’achat, de vente ou de placement. La photographie montre le Palais Bourbon en 2011, non la séance de vendredi.
Sources principales
- Assemblée nationale, I-3898Dispositif, exposé, date proposée et transition du portefeuille.
- Assemblée nationale, scrutin 883638 pour, 37 contre, 25 abstentions en première lecture.
- DGFiP, cessions mobilièresDroit actuel : sursis des échanges sans soulte et calcul du portefeuille.
- AMF, comprendre les cryptoactifsDistinction entre jetons de monnaie électronique et autres catégories.
- Wikimedia Commons, MoonikPalais Bourbon, 29 septembre 2011, CC BY-SA 3.0.
- CC BY-SA 3.0Attribution et adaptation d’affichage sous la même licence.
