Économie / entreprises
Facturation électronique : les députés votent une exemption, les règles restent en vigueur
À 23 h 38 mardi, l’Assemblée a adopté un amendement qui exempterait les microentreprises, PME et activités agricoles de plusieurs obligations de facturation électronique. Ce vote dans le budget 2027 ne suspend pas la réforme. Le calendrier actuel demeure la référence pour les entreprises.
Par la Rédaction de Matière Publique · Publié le · Mis à jour le
L’essentiel
- 101 voix pour, 74 contre 5 abstentions au scrutin 9643.
- 23 h 38 mardi Heure officielle du vote de I-3426.
- Réception depuis septembre 2026 Calendrier applicable inchangé à ce stade.
- Émission PME en septembre 2027 Pas suppression acquise de cette échéance.
Une contestation de la réforme entre dans le débat budgétaire
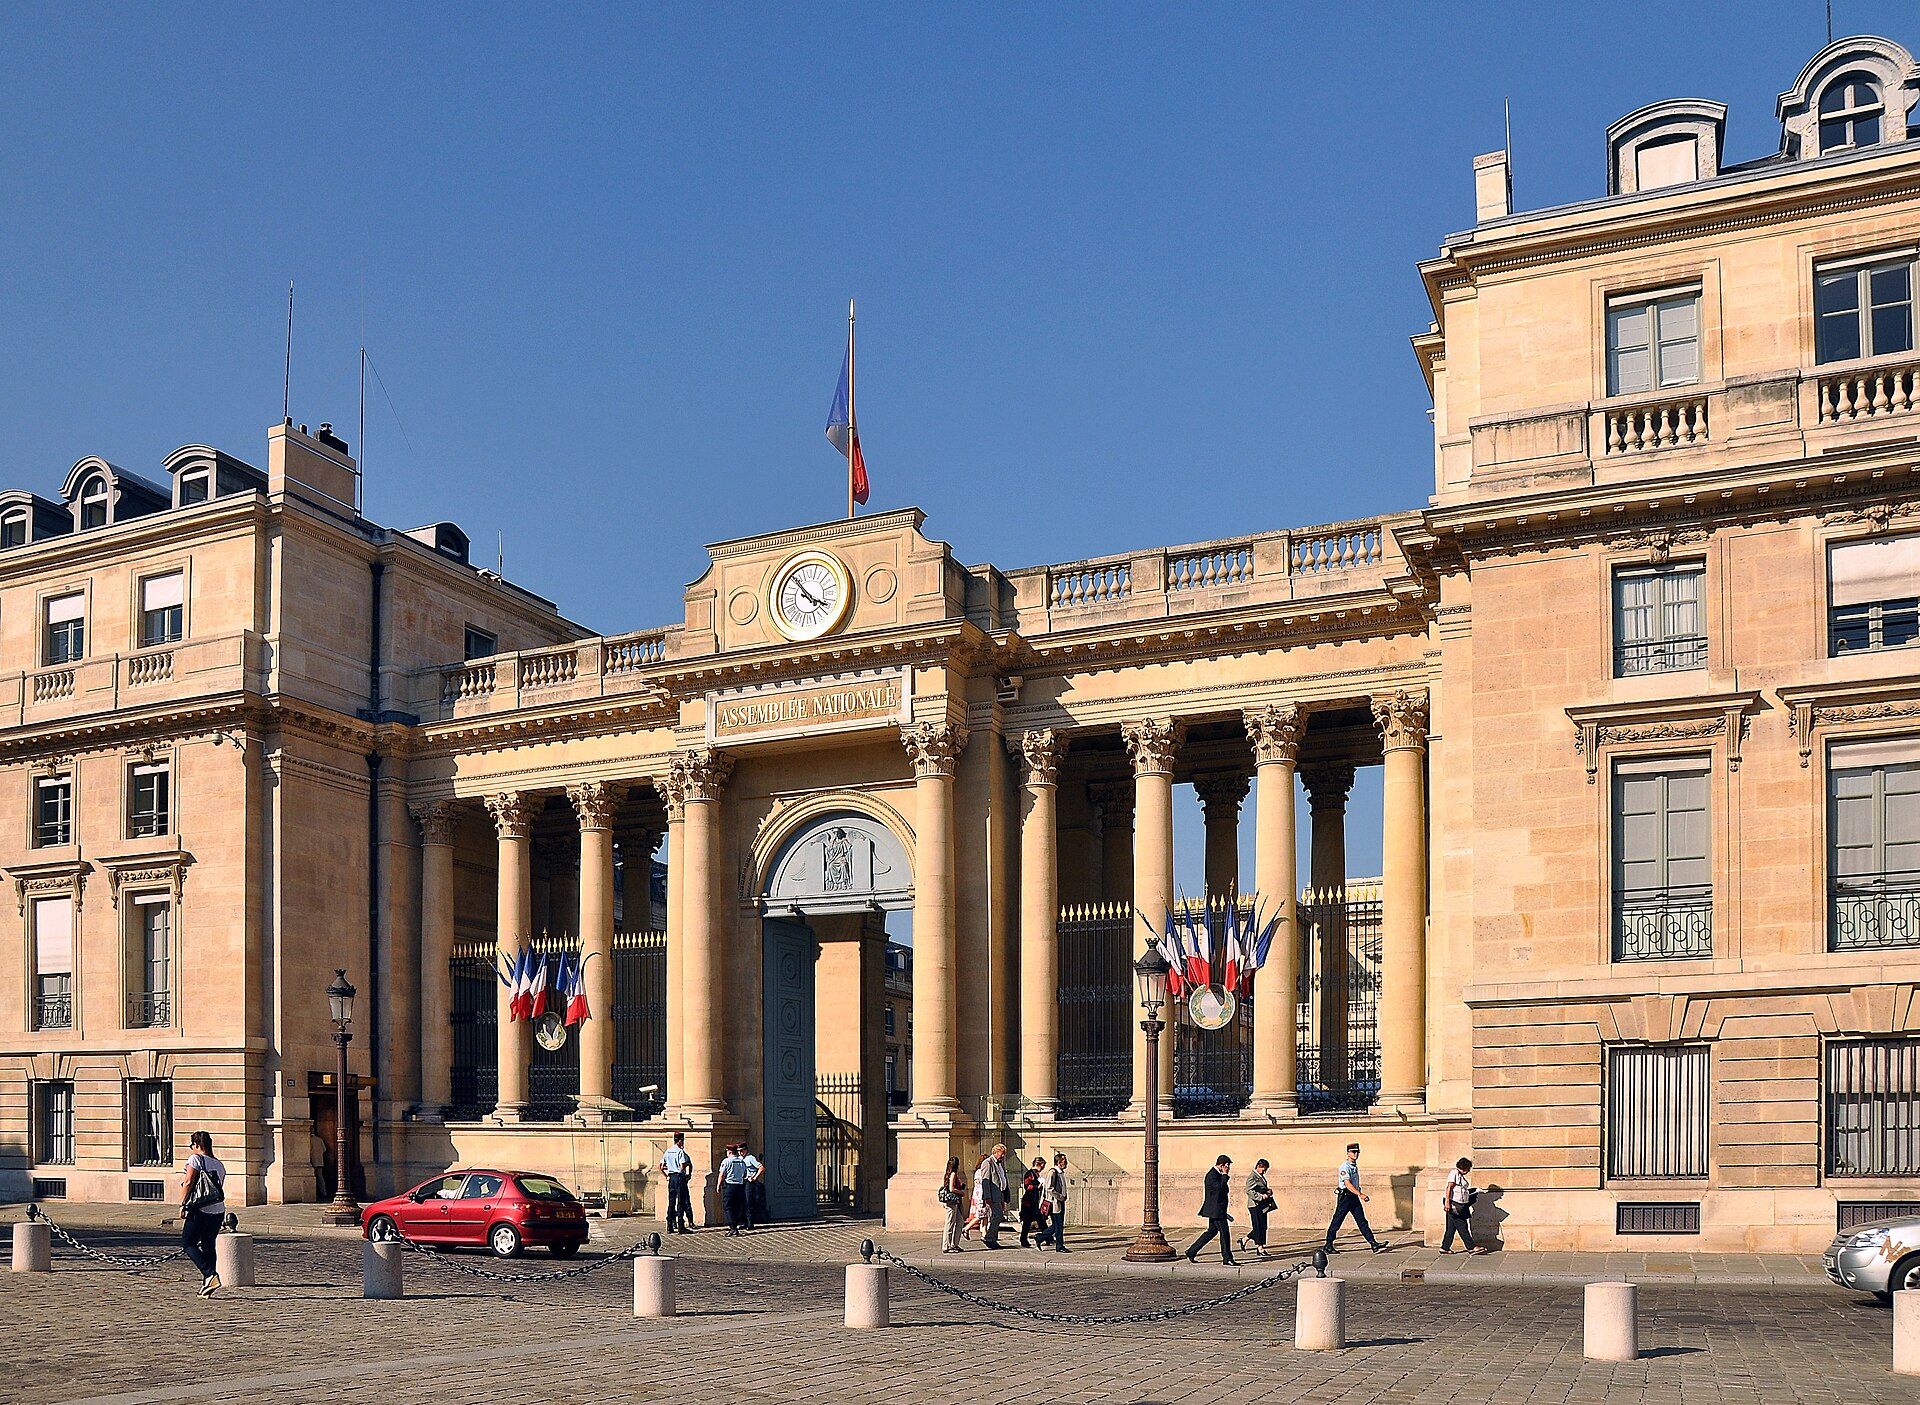
Les députés ont adopté mardi 3 novembre à 23 h 38 l’amendement I-3426 de Mathilde Hignet au projet de budget pour 2027. Le scrutin officiel enregistre 101 voix pour, 74 contre et 5 abstentions. Le texte vise à soustraire les microentreprises, les petites et moyennes entreprises ainsi que les assujettis exerçant une activité agricole à plusieurs obligations de facturation et de transmission électronique de données.
C’est une décision parlementaire nouvelle, mais pas une consigne permettant de désactiver les outils déjà installés. L’amendement est adopté dans un projet encore en discussion. Le vote sur l’ensemble, la suite de la procédure et la rédaction définitive restent à venir. Une entreprise ne peut donc pas déduire de cette seule adoption qu’elle est désormais dispensée de recevoir des factures électroniques ou qu’une échéance légale a disparu.
Le dispositif va plus loin qu’un simple report d’un an
Le texte cite les articles 289 bis, 289 E, 290 et 290 A du code général des impôts ainsi que deux dispositions du code des impositions sur les biens et services. Son objet est une exemption pour les catégories désignées. Il ne se limite pas à repousser leur date d’entrée dans la réforme de quelques mois. Il touche aussi les obligations de transmission de données couvertes par les articles mentionnés.
L’exposé des motifs défend un moratoire dans l’attente d’un portail public. Mais le dispositif lui-même ne prévoit ni date d’expiration ni condition faisant cesser l’exemption dès qu’un tel portail serait disponible. Cette différence importe : l’intention expliquée par les auteurs ne doit pas être confondue avec la règle qu’ils proposent d’inscrire dans la loi. Parler seulement d’un report temporaire donnerait au lecteur une portée plus étroite que celle du texte voté.
Ce que les entreprises doivent encore retenir du calendrier actuel
La direction générale des finances publiques indique que toutes les entreprises concernées doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026. Pour l’émission, le calendrier distingue la taille des entreprises : les PME et microentreprises disposent de l’échéance du 1er septembre 2027. La transmission des données de transaction suit également le calendrier prévu par la réforme.
Recevoir et émettre sont deux capacités différentes. Un petit fournisseur qui n’est pas encore tenu d’émettre ses propres factures sous le nouveau format peut déjà devoir recevoir celles d’un fournisseur plus important. Le vote de mardi soir ne supprime pas cette distinction. Avant de modifier une organisation comptable, il faut se référer aux textes effectivement applicables et aux informations officielles à jour, pas à un résumé de séance ou à une promesse politique.
Une facture structurée ne se réduit pas à un PDF envoyé par courriel
Dans sa présentation de la réforme, l’administration distingue la facturation électronique entre entreprises assujetties établies en France de la transmission de données concernant notamment d’autres transactions. Les entreprises en franchise en base de TVA ne sont pas, pour cette seule raison, automatiquement hors du champ. L’absence de TVA facturée au client ne permet donc pas de conclure que l’entreprise n’aurait aucune démarche à prévoir.
Le circuit repose sur des données structurées et des plateformes agréées. Il ne consiste pas simplement à joindre une facture au format PDF dans un message électronique. Cette différence explique une partie du besoin d’accompagnement : identifier les flux, vérifier le logiciel utilisé et comprendre ce qui relève de la réception, de l’émission ou du suivi des paiements. Elle ne permet pas, en revanche, de chiffrer sans enquête la charge exacte pour chaque profession.
Coût des outils et coût public, deux arguments à prendre au sérieux
Les auteurs de l’amendement contestent la charge imposée aux petites structures et défendent une solution publique. Leur objection porte sur la simplicité, le prix des intermédiaires et la capacité des entreprises à absorber une nouvelle organisation. Elle mérite d’être examinée sans reprendre comme démontrées toutes les affirmations commerciales ou techniques qui peuvent accompagner le débat. Notre relevé n’établit pas un tarif moyen imposé à toutes les PME.
En sens inverse, David Amiel a défendu l’existence d’offres gratuites ou peu coûteuses pour les usages simples et contesté l’intérêt d’un portail unique financé par le contribuable, rapporte l’AFP. Bercy a également identifié des sujets de lisibilité tarifaire, d’interopérabilité et de changement de plateforme dans son bilan du déploiement d’octobre. Moderniser les échanges et limiter les erreurs ou la fraude constitue l’objectif présenté par le gouvernement, pas un gain déjà mesuré pour chaque entreprise.
Analyse : la stabilité des règles fait aussi partie de la simplification
Le débat ne se résume pas à choisir entre modernité et refus du numérique. Il porte sur le partage des coûts entre entreprises, prestataires et contribuables, ainsi que sur l’accessibilité des outils. Une exemption large peut alléger certaines démarches ; elle peut aussi créer des circuits différents entre clients et fournisseurs. Pour juger ces effets, il faudra connaître la rédaction conservée et disposer d’éléments concrets sur les usages.
À court terme, le besoin le plus simple est de savoir quelle règle suivre. Annoncer une suspension qui n’est pas entrée en vigueur ajouterait de l’incertitude aux difficultés déjà signalées. Notre suivi distinguera donc le sort de l’amendement dans le budget, les éventuelles décisions d’application et le calendrier administratif. Mardi soir, les députés ont exprimé un choix. Ils n’ont pas encore donné aux petites entreprises une nouvelle règle définitivement applicable.
Sources principales
- Assemblée nationale, I-3426Dispositif et exposé : exemption proposée, sans échéance écrite.
- Assemblée, scrutin 9643101 pour, 74 contre, 5 abstentions.
- Assemblée, cycle de vieAdoption enregistrée le 3 novembre à 23 h 38 min 03 s.
- DGFiP, calendrierRéception 2026, émission PME et microentreprises 2027.
- DGFiP, comprendre la réformeChamp, plateformes et données structurées.
- Bercy, 9 octobreAccompagnement, tarifs et interopérabilité.
- AFP, 4 novembre à 01 h 00Position de David Amiel et suite de l’examen.
- Wikimedia CommonsArchive de Moonik, CC BY-SA 3.0.
- Licence CC BY-SA 3.0Attribution et partage à l’identique.
