Politique / Fiscalité
Hauts revenus : les députés votent trois changements dans le calcul de l’impôt minimum
Trois amendements de Charles de Courson ont été adoptés lors de la troisième séance du 15 octobre. Ils réduiraient les atténuations de la contribution différentielle sur les hauts revenus, à compter des revenus de 2027. Ce vote de première lecture ne change pas encore la loi applicable.
Par la Rédaction de Matière Publique · Publié le
L’essentiel
- Trois amendements adoptés I-3186, I-3188 et I-3187, première lecture.
- Revenus de 2027 Date proposée, pas application immédiate.
- Plancher de 20 % Le coefficient de décote n’est pas le taux de l’impôt.
- CDHR, pas CEHR Deux contributions distinctes.
Trois votes qui durciraient le même mécanisme
L’Assemblée nationale a adopté trois amendements sur la contribution différentielle sur les hauts revenus, ou CDHR, pendant la troisième séance du jeudi 15 octobre. Déposés par Charles de Courson et des collègues du groupe LIOT, ils portent sur des correctifs du calcul : composition familiale, prise en compte de certains avantages fiscaux et décote à l’entrée du dispositif. Ils ne créent pas trois nouveaux impôts.
Les scrutins publics permettent de vérifier séparément chaque résultat. Le I-3186 obtient 46 voix pour, 23 contre et 54 abstentions. Le I-3188 est adopté par 47 voix contre 21, avec 51 abstentions. Enfin, le I-3187 et un amendement identique recueillent 43 voix contre 24, avec 55 abstentions. Ce sont les votes des présents sur ces textes, pas un vote final sur toute la loi de finances.
Qui entre dans le champ de cette contribution ?
Le BOFiP décrit une contribution additionnelle pour les foyers fiscalement domiciliés en France dont le revenu de référence dépasse 250 000 euros pour une personne seule ou 500 000 euros en imposition commune. Elle intervient lorsque l’imposition retenue est inférieure à 20 % du revenu de référence retraité. Ce revenu n’est ni un salaire brut ni une estimation du patrimoine. Le seuil ne permet donc pas, à lui seul, de calculer la somme due.
La CDHR se distingue de la contribution exceptionnelle sur les hauts revenus, la CEHR, qui entre dans son calcul. Le droit actuel a déjà prolongé la CDHR jusqu’à l’année dont les comptes constateront un déficit du budget général inférieur à 3 % du PIB. Les votes de jeudi ne sont donc ni sa création ni sa première prolongation. La fiche de Bercy explique le mécanisme ; la doctrine du 30 juin précise sa durée actuelle.
Famille et avantages fiscaux : deux corrections différentes
Le I-3186 supprimerait les majorations de l’impôt retenu dans le calcul : 1 500 euros par personne à charge et 12 500 euros en cas d’imposition commune. Aujourd’hui, elles augmentent la somme considérée comme déjà acquittée et réduisent d’autant l’écart à combler par la CDHR. Leur suppression tendrait donc à augmenter cette contribution pour les foyers concernés. Elle ne supprime pas le seuil distinct de 500 000 euros applicable aux couples.
Le I-3188 vise une autre majoration, correspondant à des réductions et crédits d’impôt. Son exposé mentionne 35 dispositifs. Il propose de ne plus réintégrer ces avantages dans l’impôt déjà payé utilisé pour le calcul différentiel. Il ne faut pas le présenter comme la disparition générale de ces 35 avantages pour tous les contribuables. L’effet recherché concerne leur traitement dans la CDHR, pour les foyers qui y sont assujettis.
La décote serait réduite, le taux plancher reste distinct
Le I-3187 remplacerait le coefficient de 82,5 % par 22,5 % dans la décote. Ce dispositif amortit l’entrée dans la contribution. Les auteurs considèrent son paramétrage trop favorable et veulent en réduire l’intensité pour rendre plus effectif le plancher annoncé. Le nombre de 22,5 % n’est pas un nouveau taux minimal d’imposition : le confondre avec le plancher de 20 % donnerait une lecture fausse du vote.
Chacun des trois amendements prévoit une application à compter des revenus de 2027. À ce stade, ce calendrier est celui des textes adoptés en première lecture. La suite du débat peut encore les modifier ou les écarter. Rien ne justifie de changer dès aujourd’hui une déclaration, un acompte ou une stratégie patrimoniale à partir de cet article. Aucun chiffrage global de recettes suffisamment vérifié n’a été obtenu.
Analyse : efficacité du plancher et cohérence des incitations
L’argument des auteurs est lisible : un impôt annoncé comme minimal perd une partie de sa portée si plusieurs corrections en réduisent fortement le montant. L’objection la plus solide est celle de la cohérence fiscale. Les mécanismes familiaux, les dons ou les investissements auxquels renvoient certains avantages poursuivent aussi des objectifs publics. Les neutraliser pour certains foyers change cet arbitrage. La décote répond, elle, à une question réelle d’effets de seuil. Ce sont des arguments d’analyse, pas des citations prêtées à des opposants.
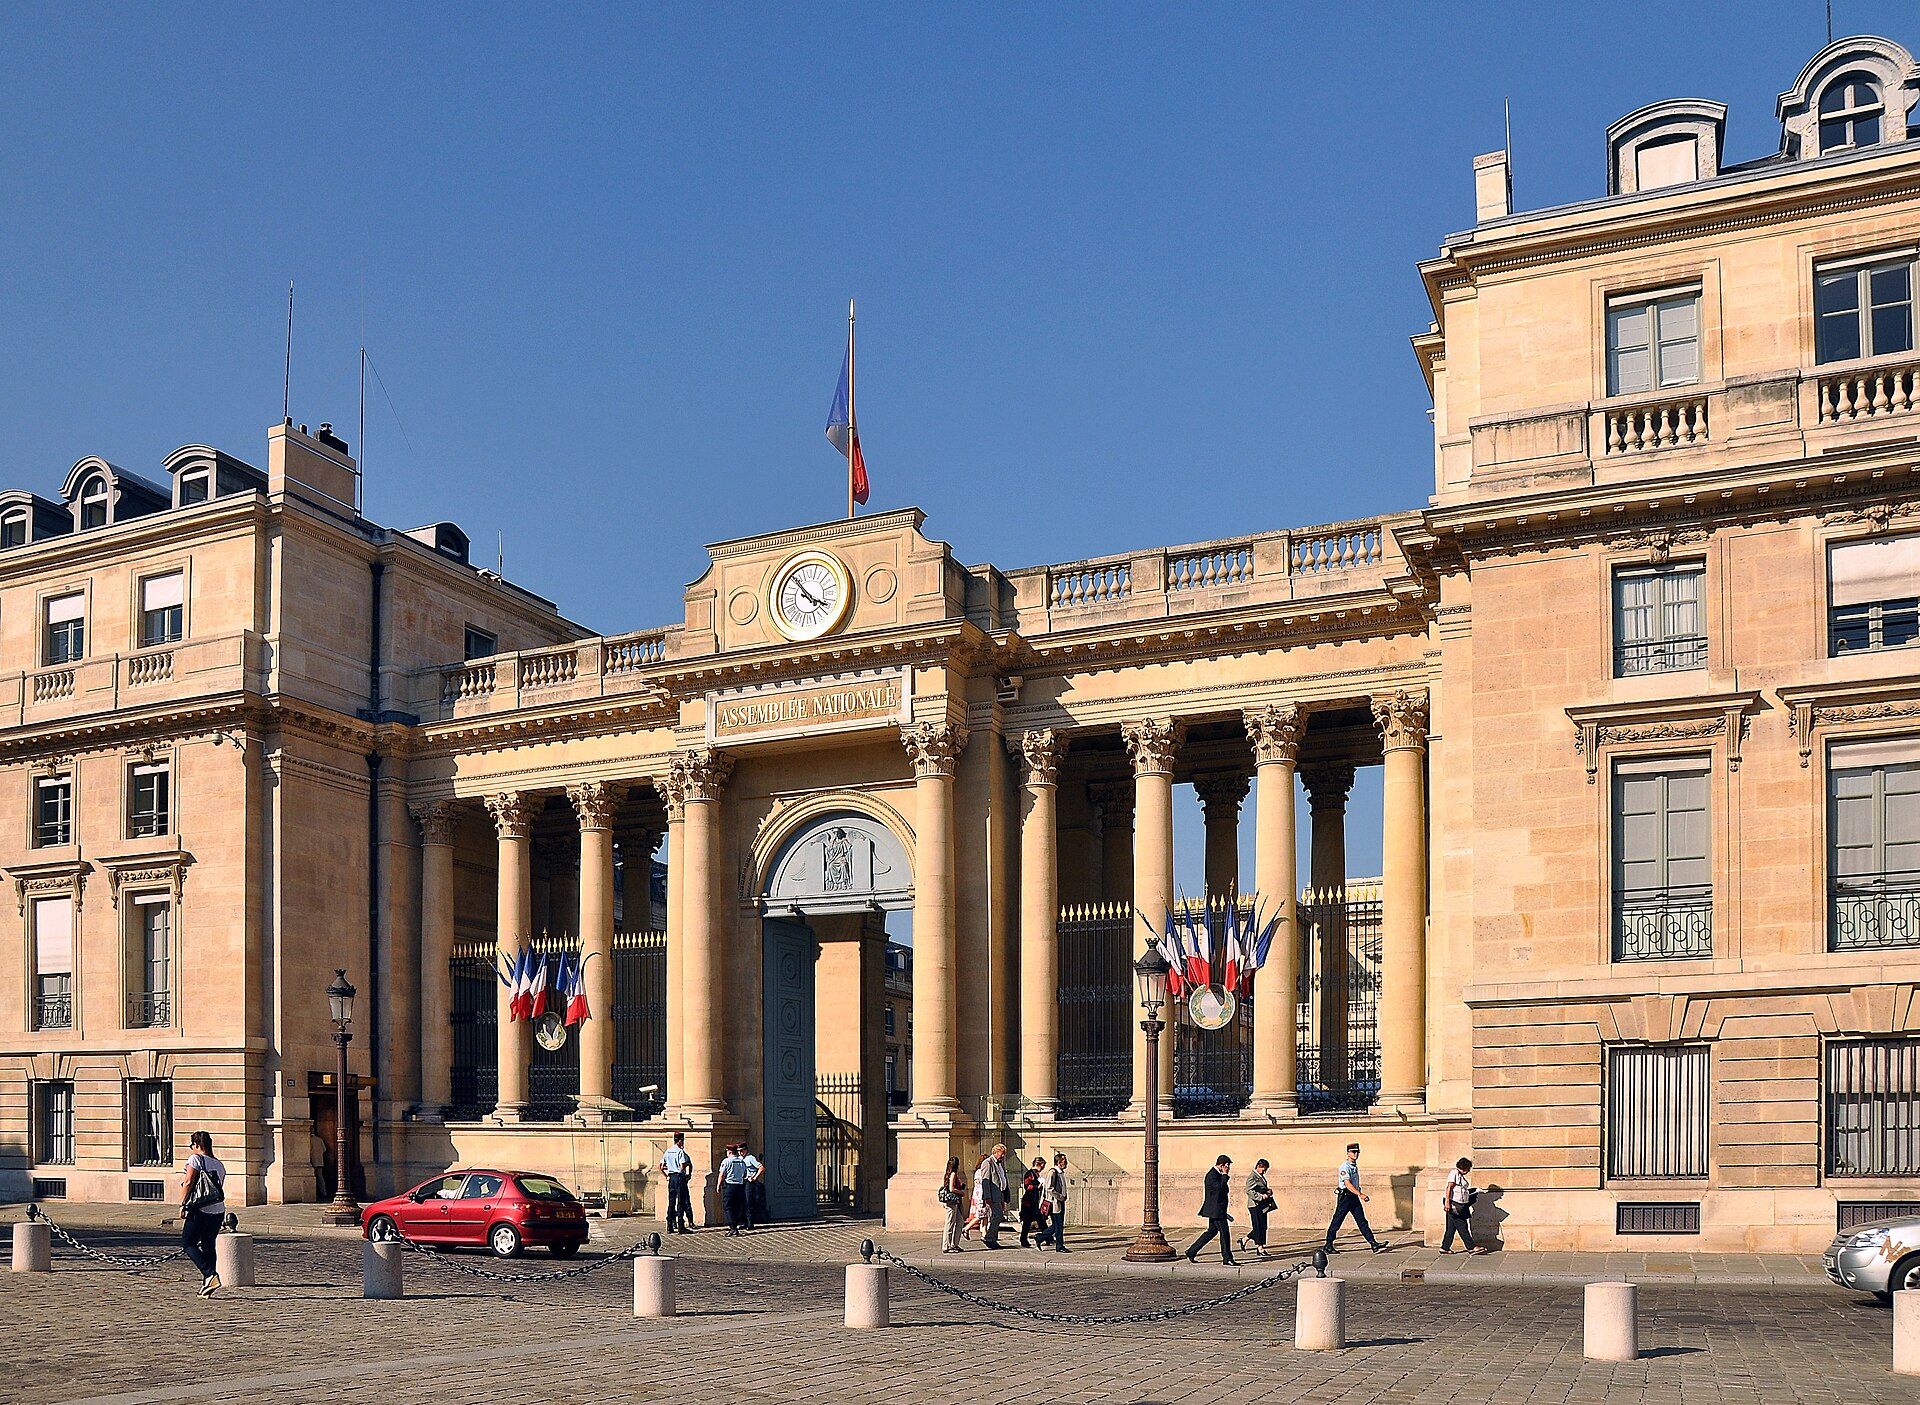
Le contrôle utile portera sur le texte finalement retenu, ses simulations et ses effets sur différents foyers, plutôt que sur le seul intitulé de l’impôt. Le compte rendu de la troisième séance n’était pas accessible lors de notre vérification : nous n’inventons ni réponse du gouvernement ni échange oral. Les amendements et les scrutins suffisent à établir les trois décisions, pas leurs conséquences définitives. La photographie situe le Palais Bourbon en 2011 ; elle ne représente pas la séance de jeudi.
Sources principales
- Assemblée nationale, I-3186Composition familiale et application proposée en 2027.
- Scrutin 880346 pour, 23 contre, 54 abstentions.
- Assemblée nationale, I-3188Traitement des réductions et crédits dans la CDHR.
- Scrutin 880447 pour, 21 contre, 51 abstentions.
- Assemblée nationale, I-3187Décote : coefficient de 82,5 % à 22,5 %.
- Scrutin 880543 pour, 24 contre, 55 abstentions.
- BOFiP, 30 juin 2026Droit actuel, champ et durée du dispositif.
- Bercy, 13 mai 2026Explication des majorations familiales actuelles.
- Wikimedia Commons, MoonikArchive de 2011, CC BY-SA 3.0.
- CC BY-SA 3.0Attribution et adaptation sous la même licence.
