Territoires / Environnement
Incendies de l’été : le coût assuré pourrait atteindre 563 millions d’euros
Le coût assuré des incendies d’été pourrait atteindre 563 millions d’euros. La dépêche AFP actualisée à 16 h 24 précise aussi les engagements annoncés par les assureurs sur les expertises des dalles endommagées et les demandes de prolongation du relogement. Ils ne constituent pas une garantie de reconstruction ou de paiement avant le 20 octobre.
Par la Rédaction de Matière Publique · Publié le
L’essentiel
- 563 millions d’euros Estimation pouvant être atteinte, pas montant déjà versé.
- Environ 22 500 sinistres Gironde, Landes et Var, selon France Assureurs à l’AFP.
- 71 % partiellement ou totalement indemnisés Ce taux ne signifie pas 71 % intégralement réglés.
- 56 % des sinistres habitation clos Périmètre distinct de l’ensemble des dossiers.
Un nouveau point financier sur les incendies de l’été
Le coût des dommages assurés liés aux incendies de cet été en Gironde, dans les Landes et dans le Var pourrait atteindre 563 millions d’euros. France Assureurs a communiqué vendredi 16 octobre à l’AFP ce nouveau point, portant sur environ 22 500 sinistres. Il s’agit d’un suivi des conséquences d’événements passés, pas de l’annonce d’incendies survenus aujourd’hui ni d’une nouvelle enveloppe d’aide publique.
Le périmètre est décisif : le chiffre décrit des dommages pris en compte par l’assurance. Il ne représente pas l’ensemble des pertes économiques, écologiques et humaines. Une forêt non assurée, une activité perturbée sans garantie correspondante ou un préjudice personnel ne se retrouvent pas nécessairement dans ce total. L’importance du montant est réelle, mais sa lecture demande de conserver cette frontière plutôt que d’en faire une facture exhaustive pour la société.
Le premier bilan d’août était encore provisoire
Le communiqué primaire publié par France Assureurs le 28 août évoquait près de 500 millions d’euros pour environ 25 000 sinistres. Il reposait sur des remontées allant jusqu’à la mi-août et indiquait explicitement que le bilan pouvait évoluer. Le point de vendredi révise donc à la fois le coût estimé et le nombre de dossiers annoncés. Aucune explication méthodologique suffisamment détaillée n’a été obtenue pour attribuer cette évolution à une cause précise.
Il serait notamment hasardeux d’inventer un dédoublonnage, un changement de garantie ou une clôture administrative pour expliquer pourquoi le nombre baisse alors que l’estimation financière monte. Nous ne calculons pas non plus un pourcentage exact d’augmentation à partir de l’ancien montant arrondi. La comparaison utile est celle de deux photographies datées du suivi, avec leurs limites, plutôt qu’un taux d’évolution artificiellement précis.
Une indemnisation partielle n’est pas un dossier terminé
Selon les données rapportées par l’AFP, 71 % des sinistres ont fait l’objet d’une indemnisation partielle ou totale. Pour les habitations dont le sinistre dépasse 150 000 euros, ce taux atteint 93 %. Ces résultats décrivent le fait qu’un paiement est intervenu, y compris lorsqu’il s’agit d’un acompte. Ils ne permettent pas de conclure que 71 % des victimes ont reçu toute la somme attendue ou que leurs travaux sont terminés.
La proportion de sinistres habitation clos est, elle, de 56 %. Ce chiffre ne porte pas nécessairement sur le même ensemble que celui des indemnisations partielles ou totales. Les additionner, les soustraire ou en déduire un nombre exact de ménages encore sans paiement ne serait pas fondé. Aucun montant global des sommes effectivement réglées à ce jour n’a été obtenu. Les 563 millions restent une estimation du coût, non un relevé des virements déjà effectués.
Expertises et relogement : les engagements précisés dans l’après-midi
Dans l’actualisation de 16 h 24, l’AFP rapporte des engagements de France Assureurs publiés dans Sud Ouest. Les assureurs annoncent une prise de contact avant le 20 octobre avec les sinistrés dont les dalles ont été fortement touchées, afin d’examiner avec les experts les solutions adaptées. Ils annoncent aussi l’étude des demandes de prolongation des frais de relogement contractuels, en tenant compte des situations les plus précaires. Il s’agit d’engagements rapportés, pas de démarches déjà réalisées dans chaque dossier.
Cette échéance concerne la prise de contact, pas une reconstruction achevée, une expertise conclue ou une indemnisation intégrale avant le 20 octobre. De même, étudier une prolongation du relogement ne garantit pas son acceptation automatique. La dépêche mentionne séparément 520 millions d’euros pour les seuls départements de Gironde et des Landes. Ce sous-total actuel ne doit être confondu ni avec les 563 millions des trois départements ni avec le premier bilan arrondi de près de 500 millions publié en août.
Le contrôle de septembre donne un contexte, pas une validation nouvelle
L’Autorité de contrôle prudentiel et de résolution avait consacré un point aux incendies en septembre. Elle soulignait la durée de traitement des dossiers complexes, l’utilité des acomptes et les difficultés matérielles qui peuvent prolonger la remise en état. Ce document donne un contexte primaire au décalage entre un premier versement et la résolution complète d’un sinistre. Il ne constitue pas un contrôle réalisé ce vendredi sur les nouveaux chiffres de la profession.
Le suivi des assureurs ne doit pas non plus effacer celui des autres acteurs : expertises, disponibilité des entreprises de travaux et reconstruction se déroulent sur des calendriers différents. Une avance peut permettre de répondre à une urgence sans réparer immédiatement une habitation. Inversement, un dossier non clos n’est pas à lui seul la preuve d’une faute de l’assureur. Pour qualifier une situation individuelle, il faudrait examiner le contrat et les échanges, ce que ces statistiques agrégées ne permettent pas.
Analyse : mesurer la reprise plutôt que la seule facture
Le meilleur argument mis en avant par la profession est la rapidité d’une partie des premiers règlements malgré l’ampleur des destructions. L’objection utile consiste à demander ce que ces taux disent du retour à une vie normale : relogement stable, travaux engagés, activité reprise et reste à charge. Les pourcentages de paiement sont nécessaires, mais ils ne répondent pas seuls à ces questions. Cela justifie un suivi de terrain, sans transformer une difficulté rapportée en accusation générale.
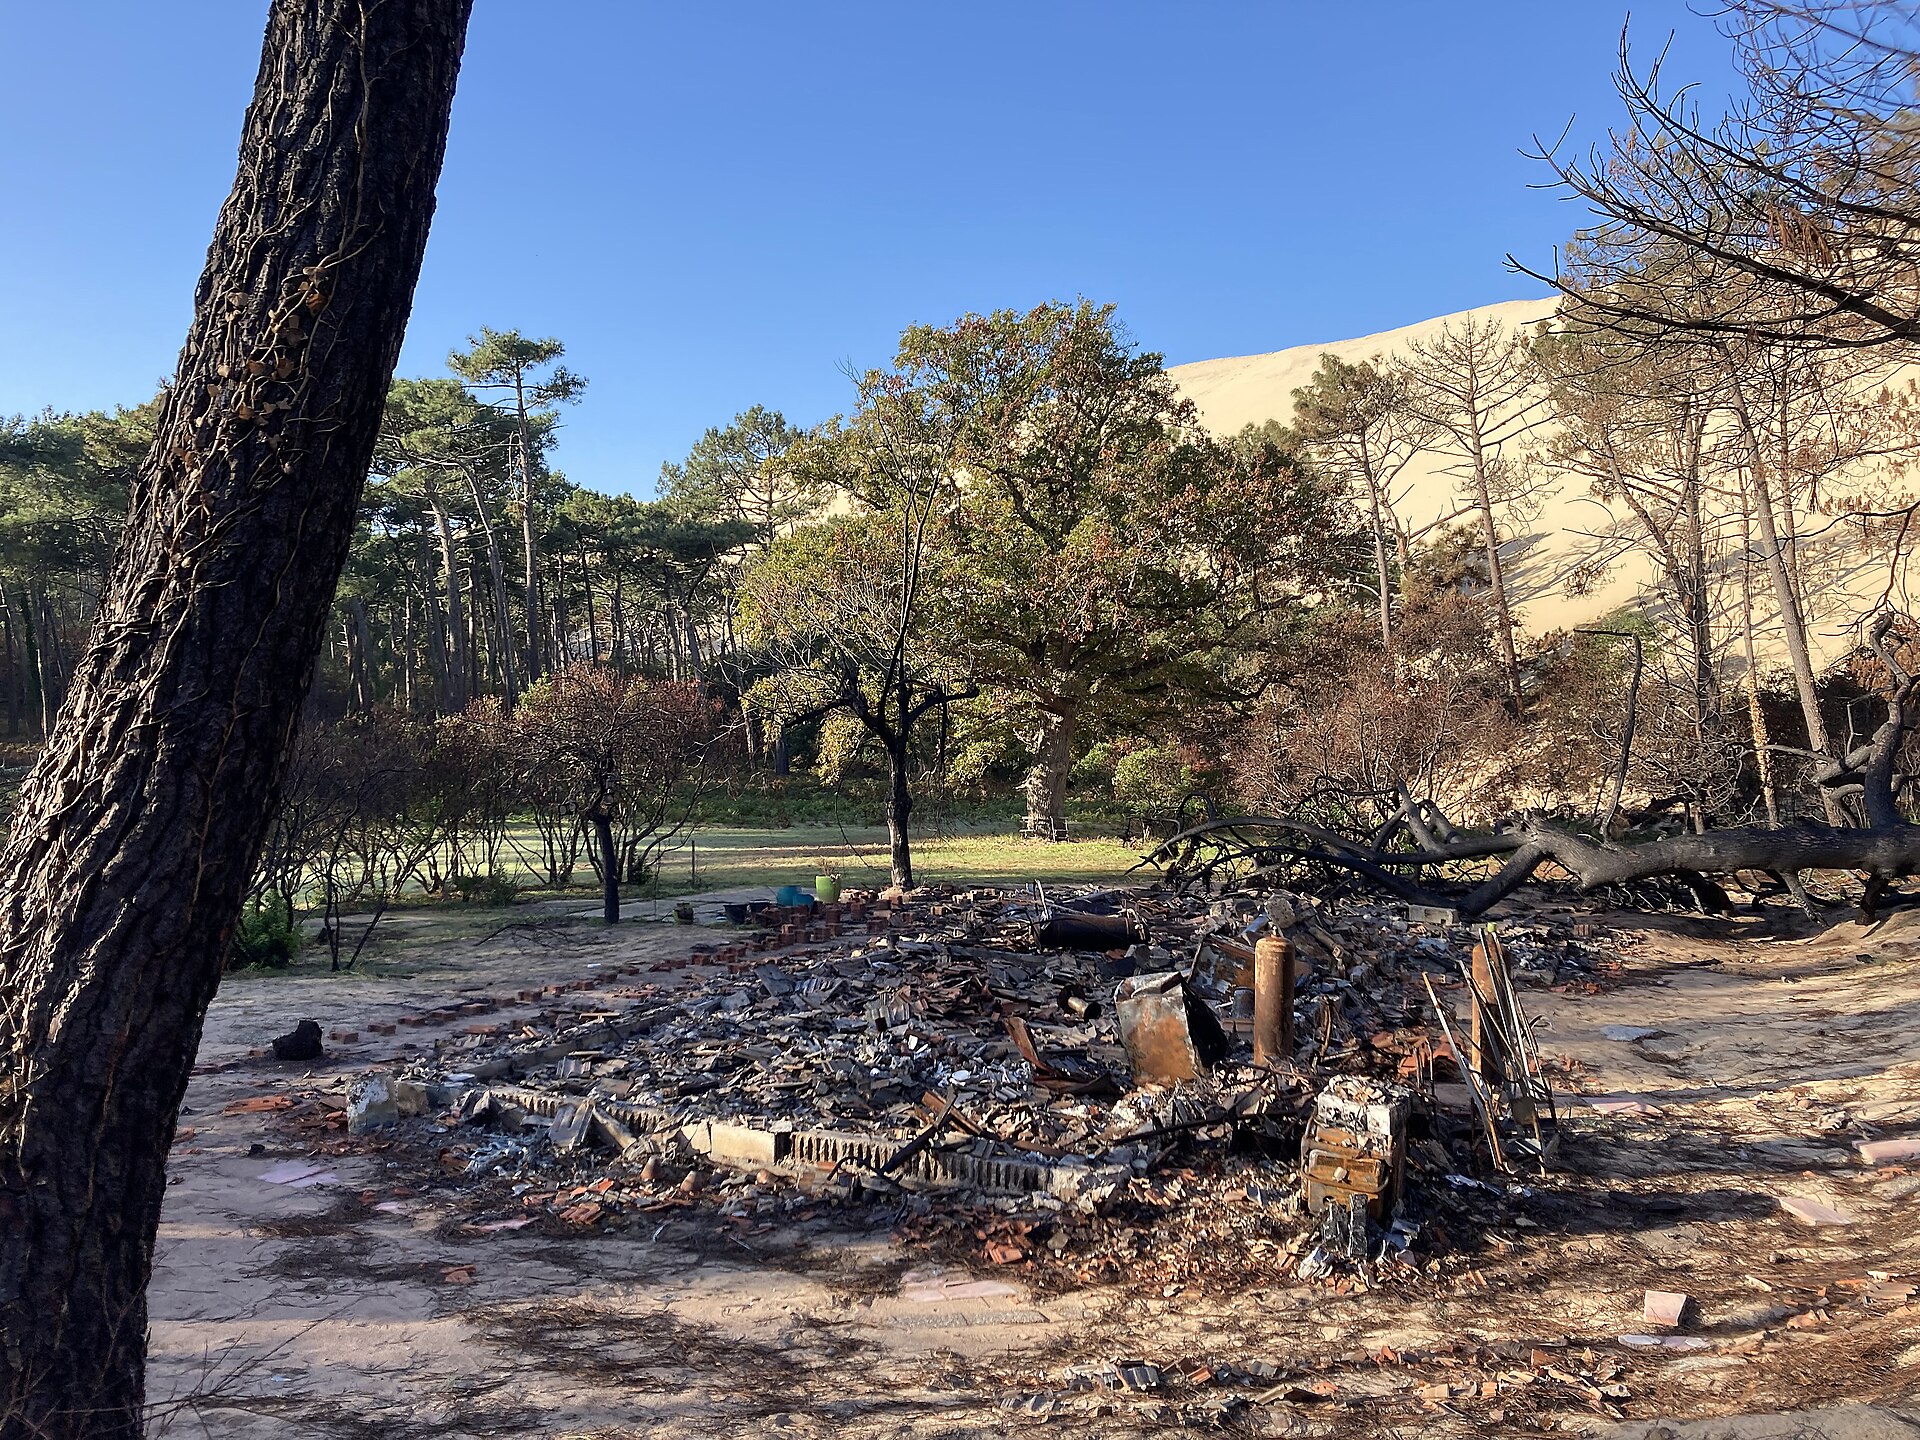
La prévention et l’adaptation restent aussi des sujets d’efficacité publique, mais cette seule estimation ne mesure pas le rendement d’une politique de débroussaillement ni la responsabilité d’un acteur. Les nouveaux chiffres sont attribués à France Assureurs via l’AFP, faute de communiqué original du jour obtenu. La photographie montre une cabane détruite à La Teste-de-Buch après le feu de 2022. Elle sert d’archive explicitement datée, et non de preuve visuelle des dommages comptés en 2026.
Sources principales
- AFP, actualisation du 16 octobre à 16 h 24Chiffres et engagements de France Assureurs, certains rapportés depuis Sud Ouest ; originaux du jour non obtenus.
- France Assureurs, 28 août 2026Premier bilan primaire, provisoire : près de 500 millions et 25 000 sinistres.
- ACPR, point de septembreGestion des sinistres et durée des dossiers complexes ; pas nouveau contrôle du 16.
- Wikimedia Commons, JohnNewton8Archive de La Teste-de-Buch en novembre 2022, CC BY-SA 4.0.
- CC BY-SA 4.0Attribution et cadrage sous la même licence.
