Politique / Fiscalité
Taxe Zucman : deux amendements à 2 % rejetés par les députés
Les versions socialiste et écologiste d’un impôt plancher sur les patrimoines supérieurs à 100 millions d’euros ont été rejetées vendredi. Les scrutins officiels confirment 35 voix pour chacune, contre 68 puis 70. Ce vote ne vaut pas adoption du budget dans son ensemble.
Par la Rédaction de Matière Publique · Publié le
L’essentiel
- I-471 : 35 pour, 68 contre Version portée par Mickaël Bouloux, scrutin 8860.
- I-38 : 35 pour, 70 contre Version portée par Eva Sas, scrutin 8861.
- Plus de 100 millions d’euros Seuil de patrimoine prévu par les amendements.
- Un plancher différentiel de 2 % Déduction des prélèvements énumérés, pas 2 % additionnels sur tous les ménages.
Deux rejets établis par les scrutins publics
L’Assemblée nationale a rejeté vendredi 16 octobre deux amendements instaurant un impôt plancher sur la fortune inspiré des travaux de Gabriel Zucman. Le texte I-471, porté par le socialiste Mickaël Bouloux, a obtenu 35 voix pour et 68 contre, sans abstention, au scrutin 8860. La version I-38 de l’écologiste Eva Sas a ensuite recueilli 35 voix pour et 70 contre, également sans abstention, au scrutin 8861. Ces résultats figurent sur les pages nominatives de l’Assemblée.
Les votes portent sur des articles additionnels après l’article 4 du projet de loi de finances pour 2027, examiné en première lecture. Les deux dispositions ne sont donc pas intégrées à la copie issue de ces scrutins. Ce n’est ni une promulgation de l’ensemble du budget, ni une interdiction de rouvrir ultérieurement le débat par une autre initiative. Le dossier reste en cours. Il faut aussi distinguer ces rejets des votes sur d’autres impôts et des discussions séparées sur la Sécurité sociale.
Ce que recouvrait le taux de 2 %
Les deux dispositifs visent un patrimoine supérieur à 100 millions d’euros. Ils ne proposent pas de prélever 2 % de la fortune de tous les contribuables. Leur mécanisme est différentiel : il calcule un montant de référence à partir de la valeur nette taxable, puis retranche les prélèvements expressément énumérés dans chaque texte. Une différence positive constituerait le nouvel impôt. Un taux sur le patrimoine ne doit donc pas être présenté comme un taux sur le seul revenu annuel.
Les amendements ne sont pas pour autant deux copies absolument identiques. Leur rédaction prévoit des articles de code et des listes de déductions différents. La version écologiste cite notamment la contribution différentielle sur les hauts revenus dans la liste des prélèvements pris en compte. Pour comparer un cas concret, il faudrait examiner l’ensemble de l’assiette, des dettes, des modalités de valorisation et des impôts déductibles, pas seulement appliquer le titre de la proposition à une fortune estimée dans un classement.
Le meilleur argument des défenseurs et celui des opposants
Les auteurs défendent une idée de contribution minimale : la détention de très grands actifs ne devrait pas permettre de réduire indéfiniment la charge personnelle d’impôt par des choix d’organisation patrimoniale. Leur argument le plus solide porte sur le consentement fiscal et la capacité contributive. Les exposés des amendements présentent le seuil et le mécanisme comme une réponse ciblée au sommet de la distribution. Cela reste une justification politique et économique à évaluer, pas la preuve que tout détenteur d’un tel patrimoine fraude.
Selon l’AFP, le rapporteur général Philippe Juvin s’y oppose en invoquant les difficultés liées aux actifs peu liquides, aux gains non réalisés et à l’activité des entreprises. Le gouvernement a donné un avis défavorable. La critique la plus sérieuse est la différence entre posséder des titres très valorisés et disposer immédiatement de trésorerie personnelle pour payer. Elle mérite d’être examinée sans conclure que toute taxation patrimoniale provoquerait nécessairement une vente d’entreprise ou un départ à l’étranger.
Ni rendement garanti, ni censure constitutionnelle acquise
Les auteurs de I-471 avancent environ 1 800 foyers et un rendement annuel de 15 à 25 milliards d’euros. Ces chiffres décrivent leur estimation et non une recette encaissée ou un calcul validé par notre rédaction. Un chiffrage utile devrait expliciter la population couverte, la valeur des actifs, les déductions, les possibilités de paiement et les réactions de comportement. L’écart entre une recette théorique et une recette effectivement recouvrée fait partie du débat, il ne doit pas être effacé.
De même, le risque d’inconstitutionnalité invoqué par les opposants n’est pas une décision rendue sur ces amendements. Leurs défenseurs contestent cet argument dans les exposés. Nous ne présentons ni la conformité ni la censure comme acquise. Les deux textes ayant été rejetés, ils ne créent ce soir aucune obligation déclarative nouvelle pour les contribuables concernés. Aucun conseil individuel de restructuration ou d’optimisation patrimoniale ne peut être tiré de ces seuls votes.
Analyse : le débat sur le financement reste entier
Refuser une recette ne supprime pas le besoin de financer les dépenses publiques. À l’inverse, afficher une recette potentielle ne dispense pas de démontrer sa robustesse. La discussion doit permettre de comparer des options complètes : produit attendu, coût de collecte, effets sur l’investissement et répartition de l’effort. C’est aussi une question d’efficacité de l’État, qui ne se réduit ni à augmenter un taux, ni à promettre que la croissance comblera toute différence.
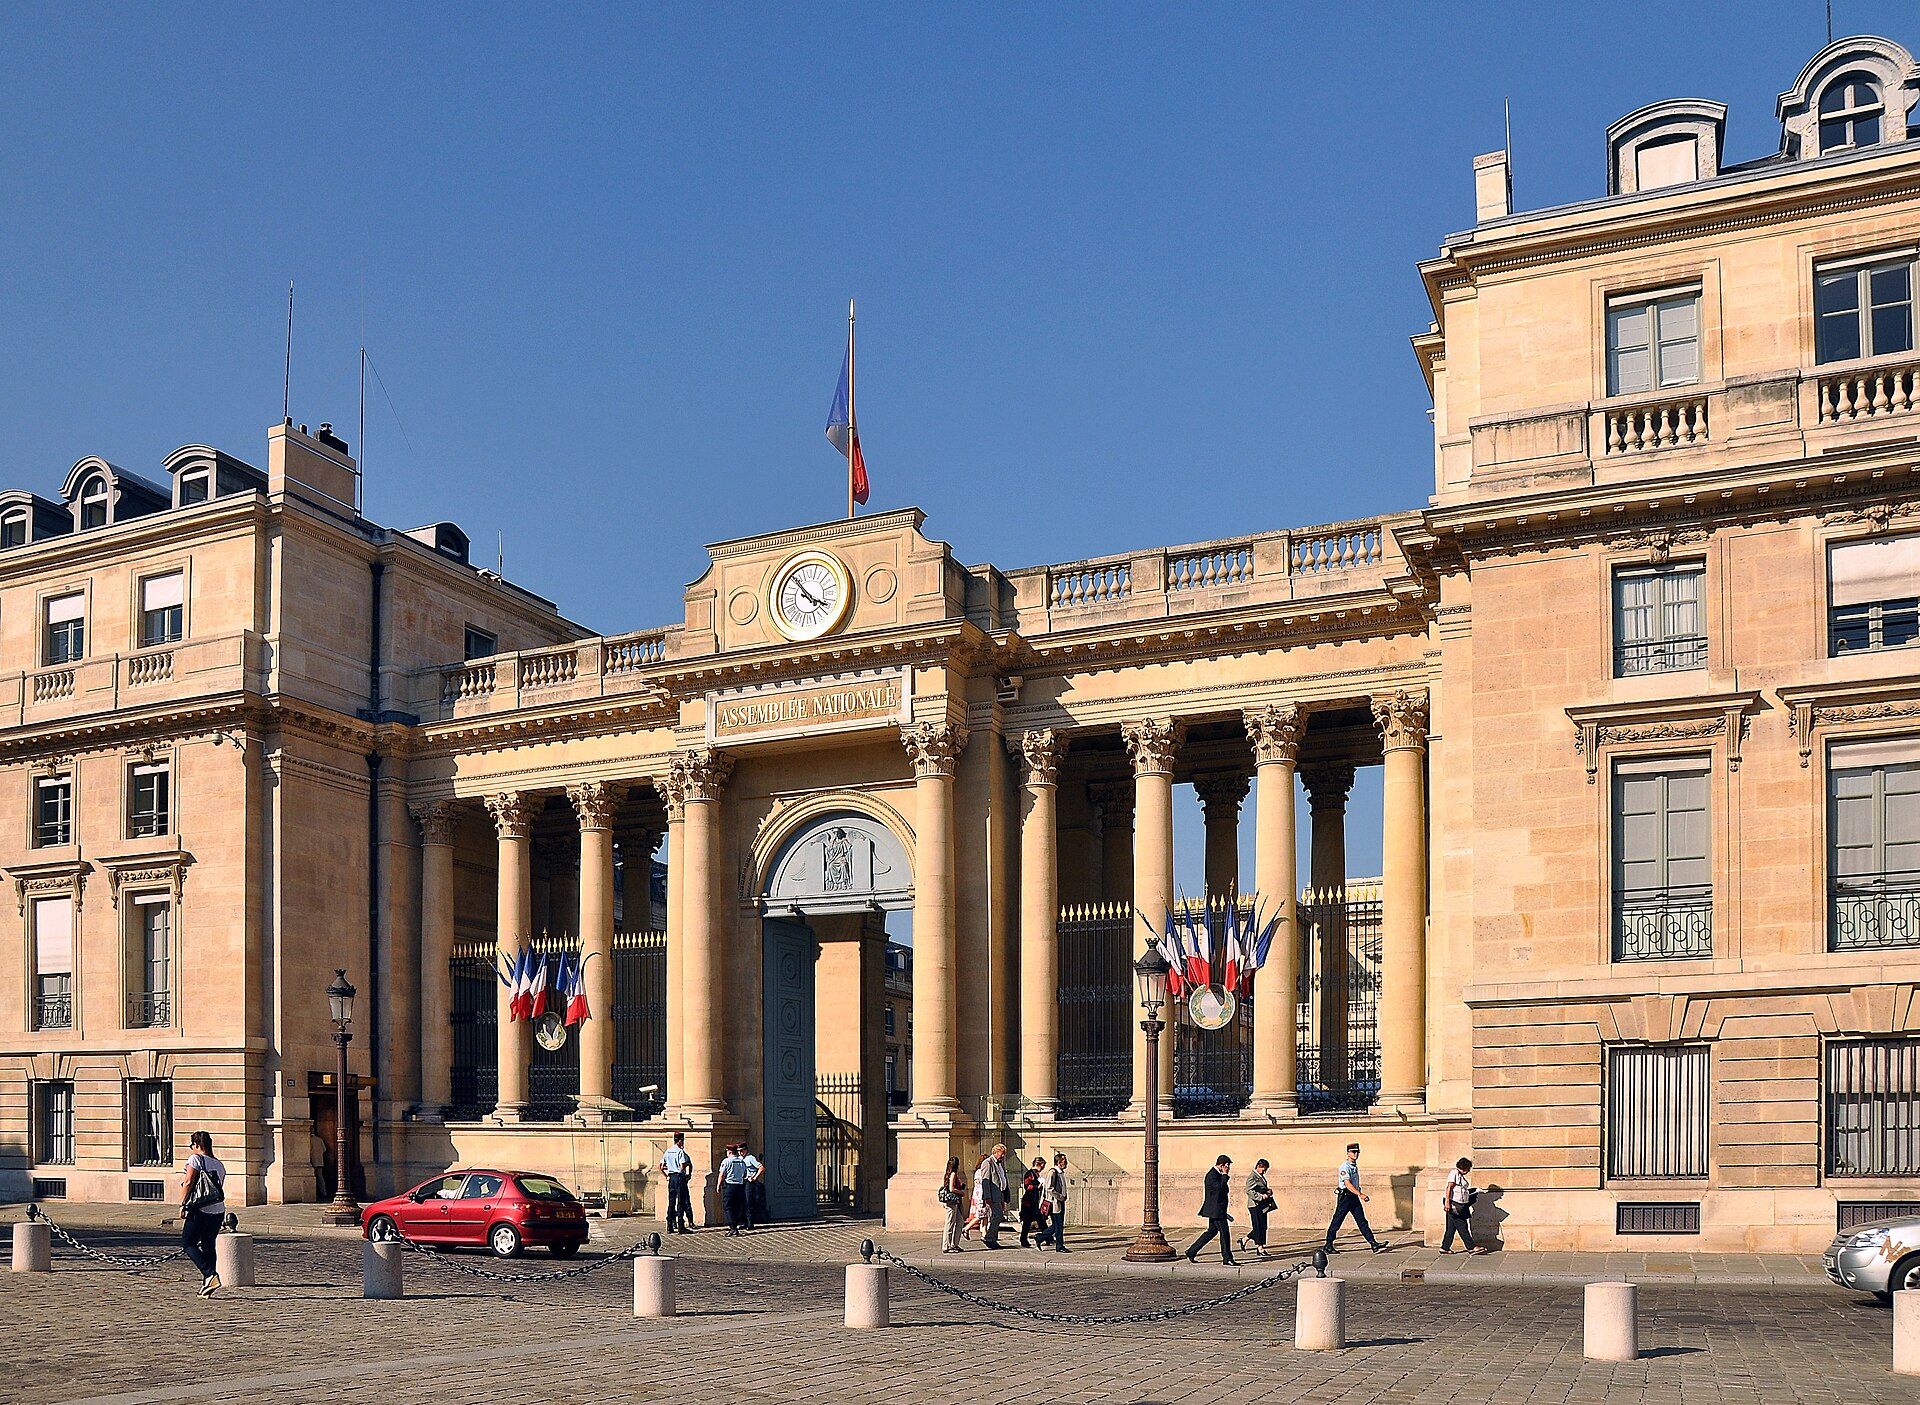
La suite utile sera le suivi des articles effectivement adoptés et du solde du budget, sans additionner mécaniquement toutes les propositions rejetées comme autant de recettes certaines perdues. Les scrutins de ce vendredi établissent une décision parlementaire précise, pas la conclusion définitive du débat sur la justice fiscale. La photographie est une archive du Palais Bourbon prise en septembre 2011 ; elle ne représente pas les députés présents lors de ces deux votes.
Sources principales
- Assemblée nationale, scrutin 8860Résultat nominatif de I-471 : 35 pour, 68 contre.
- Assemblée nationale, I-471Dispositif socialiste et estimations attribuées à ses auteurs.
- Assemblée nationale, scrutin 8861Résultat nominatif de I-38 : 35 pour, 70 contre.
- Assemblée nationale, I-38Dispositif écologiste et liste des prélèvements déduits.
- AFP, 16 octobre à 20 h 46Opposition du rapporteur et du gouvernement, arguments contradictoires.
- Assemblée nationale, dossier du PLF 2027Première lecture en cours, pas budget définitivement adopté.
- Wikimedia Commons, MoonikArchive du 29 septembre 2011, CC BY-SA 3.0.
- CC BY-SA 3.0Attribution et adaptation d’affichage sous la même licence.
